Претензия в страховую компанию по ОСАГО: порядок, сроки и что в ней написать
Претензия в страховую компанию по ОСАГО — это письменное требование к страховщику, которое вы отправляете, если он занизил выплату, отказал, затянул сроки или не организовал ремонт. Подать её нужно до финансового уполномоченного и до суда: без претензии дальше вы не пройдёте. Страховая должна ответить в течение 10 календарных дней. Ниже мы разобрали, когда писать претензию, что к ней приложить, как построить текст по разделам и что делать, если ответ вас не устроил.
Зачем нужна претензия в страховую компанию по ОСАГО и что будет, если её пропустить
Досудебная претензия в страховую компанию по ОСАГО обязательна: этого требуют закон об ОСАГО (40-ФЗ) и закон о финансовом уполномоченном (123-ФЗ). Без неё финансовый уполномоченный не примет ваше обращение, а суд вернёт иск или оставит его без рассмотрения. Время уйдёт, а вам всё равно придётся начинать с претензии.
Для гражданина спор проходит такие шаги:
- Заявление о страховом возмещении — вы сообщаете о ДТП и просите выплату или ремонт.
- Претензия — вы не согласны с решением страховщика или он не уложился в срок.
- Обращение к финансовому уполномоченному — если страховая отказала или не ответила.
- Суд — если вы не согласны с решением омбудсмена или страховщик его не исполняет.
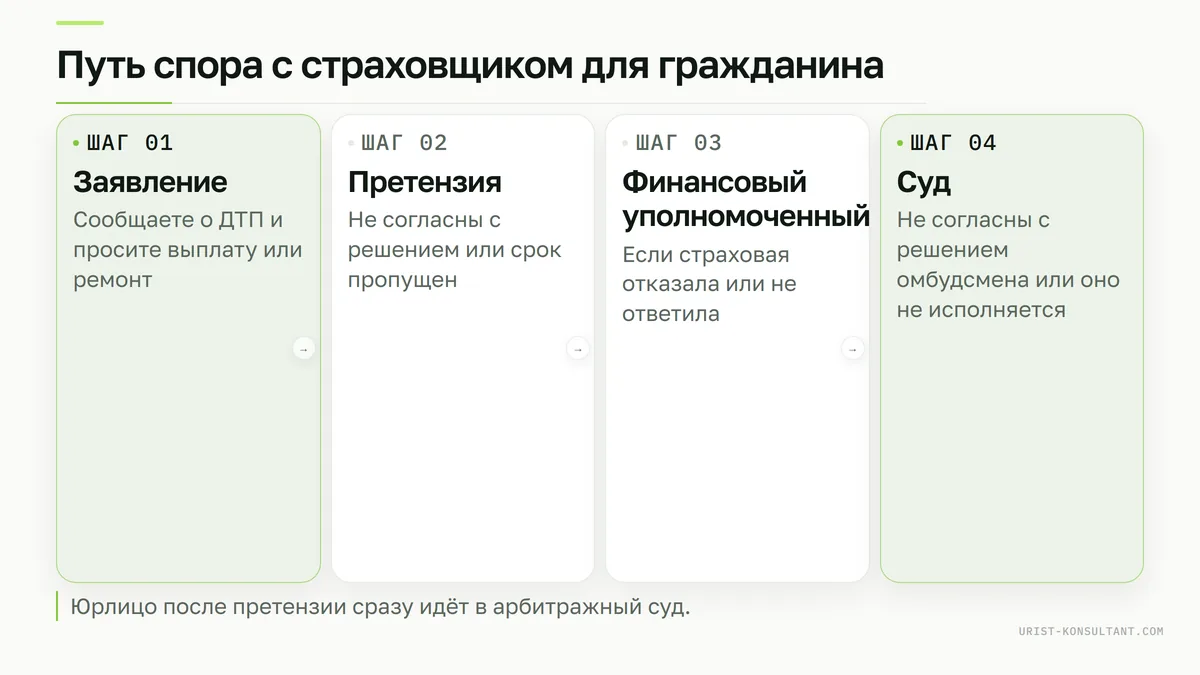
Компании с автопарком к финансовому уполномоченному не обращаются: его услуги рассчитаны на граждан. Юрлицо после претензии сразу идёт в арбитражный суд, но саму претензию пропустить нельзя и ему.
Претензию часто путают с первым заявлением. Заявлением вы запускаете урегулирование убытка. Претензией вы оспариваете результат: указываете, с чем не согласны, на что опираетесь и сколько требуете. Если претензия звучит как повторное заявление («прошу выплатить страховое возмещение»), страховщик формально ответит, но спор от этого не сдвинется.
Когда писать претензию: типичные ситуации
Претензию пишут, когда страховщик уже принял решение или пропустил срок. Самые частые поводы:
- Выплату занизили. Независимая оценка показывает заметно большую сумму, чем выплатила страховая.
- Отказали в выплате или ремонте. Например, со ссылкой на то, что повреждения не соответствуют обстоятельствам ДТП (так называемая трасология).
- Пропустили срок. Страховая не выплатила деньги или не выдала направление на ремонт вовремя.
- Заменили ремонт деньгами без вашего согласия или так и не организовали ремонт на СТОА.
- Ремонт сделали плохо или затянули. Сервис вернул машину с дефектами или держит её дольше положенного.
- Не выплатили неустойку или утрату товарной стоимости (УТС). Их тоже можно требовать в претензии.
Сроки: когда подавать и сколько страховая рассматривает претензию
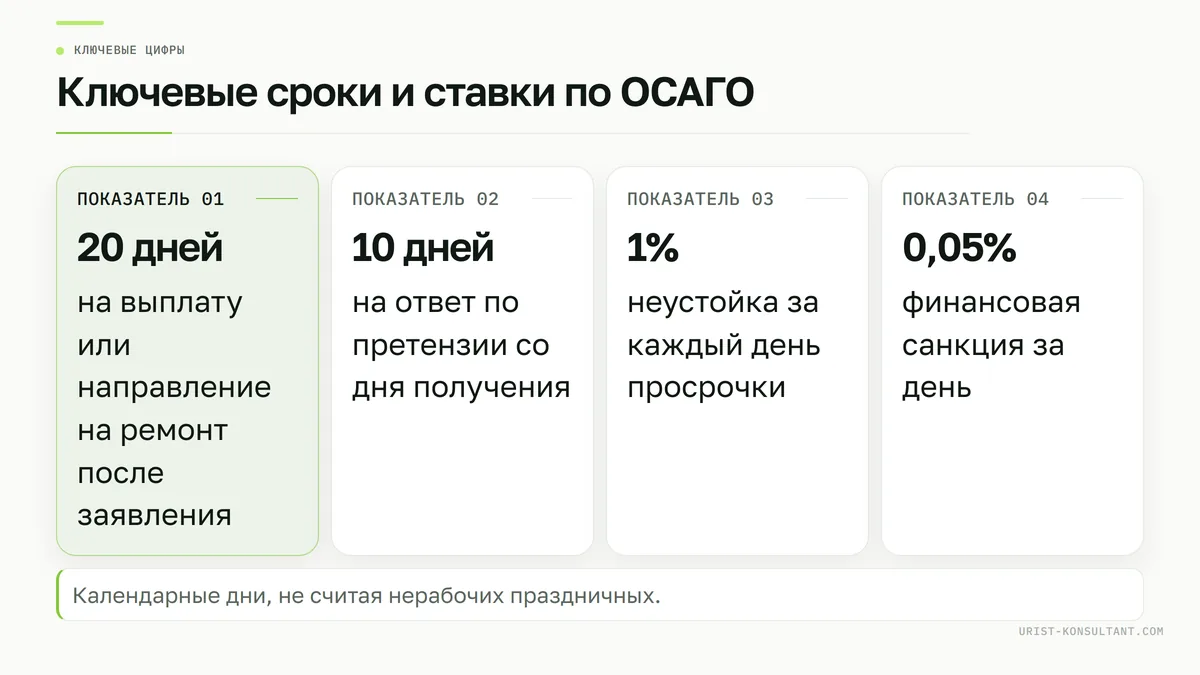
После того как вы подали заявление со всеми документами и предоставили машину на осмотр, у страховщика есть 20 календарных дней (без нерабочих праздничных): за это время он должен выплатить деньги, выдать направление на ремонт или направить мотивированный отказ. Если он принял решение, с которым вы не согласны, или срок прошёл без ответа, у вас появляется право на претензию.
На ответ по претензии закон об ОСАГО даёт страховщику 10 календарных дней, не считая нерабочих праздничных. Отсчёт идёт со дня, когда страховая получила претензию, а не со дня, когда вы её отправили. Поэтому важно сохранить доказательство вручения, об этом ниже.
За просрочку закон предусматривает санкции:
- Неустойка — 1% от суммы, которую не выплатили вовремя, за каждый день просрочки.
- Финансовая санкция — 0,05% от страховой суммы за каждый день, если страховщик не направил мотивированный отказ в срок.
Общий срок исковой давности — три года, но тянуть невыгодно. После решения финансового уполномоченного действуют свои, более короткие сроки — о них ниже. Чем позже вы подаёте претензию, тем сложнее собрать доказательства: машину ремонтируют или продают, переписка теряется, а страховщик начинает спорить, что повреждения появились после ДТП.
Совет: заведите простую таблицу дат и обновляйте её на каждом шаге. По ней легко проверить сроки и посчитать неустойку.
| Событие | Дата | Чем подтверждается |
|---|---|---|
| ДТП | Извещение (европротокол) или документы ГИБДД | |
| Заявление в страховую | Отметка о приёме, опись, номер обращения | |
| Осмотр автомобиля | Акт осмотра | |
| Ответ или выплата страховщика | Письмо, выписка по счёту, направление на СТОА | |
| Претензия отправлена / получена | Отметка о приёме, уведомление о вручении | |
| Ответ на претензию | Письмо страховщика |
Какие документы приложить к претензии
Приложения подтверждают каждое ваше утверждение. Обычно прикладывают:
- копию заявления о страховом возмещении с отметкой о приёме;
- копию акта осмотра и расчёта страховщика, если он его выдал;
- ответ страховщика: отказ, уведомление о выплате, направление на ремонт;
- заключение независимой экспертизы и документ об её оплате;
- документы о ДТП: извещение, документы ГИБДД, если оформляли с полицией;
- банковские реквизиты для перечисления денег;
- доверенность, если претензию подаёт представитель;
- при ремонте — направление на СТОА, акты приёма-передачи, переписку о сроках и качестве, фото дефектов.
Независимая экспертиза нужна, если вы спорите о сумме: без расчёта претензия «выплата занижена» ничем не подкреплена. Если же спор о сроках или о том, что страховщик без причины не организовал ремонт, экспертиза бывает не обязательна на этапе претензии. Расходы на неё включите в требования. Вернуть их проще, если страховщик сам не организовал осмотр и вы заказали экспертизу уже после этого. Важно и другое: экспертиза должна пригодиться для решения спора.
Страховщику передаются копии, оригиналы оставьте у себя. Они понадобятся финансовому уполномоченному и суду.
Структура претензии: пример текста по разделам
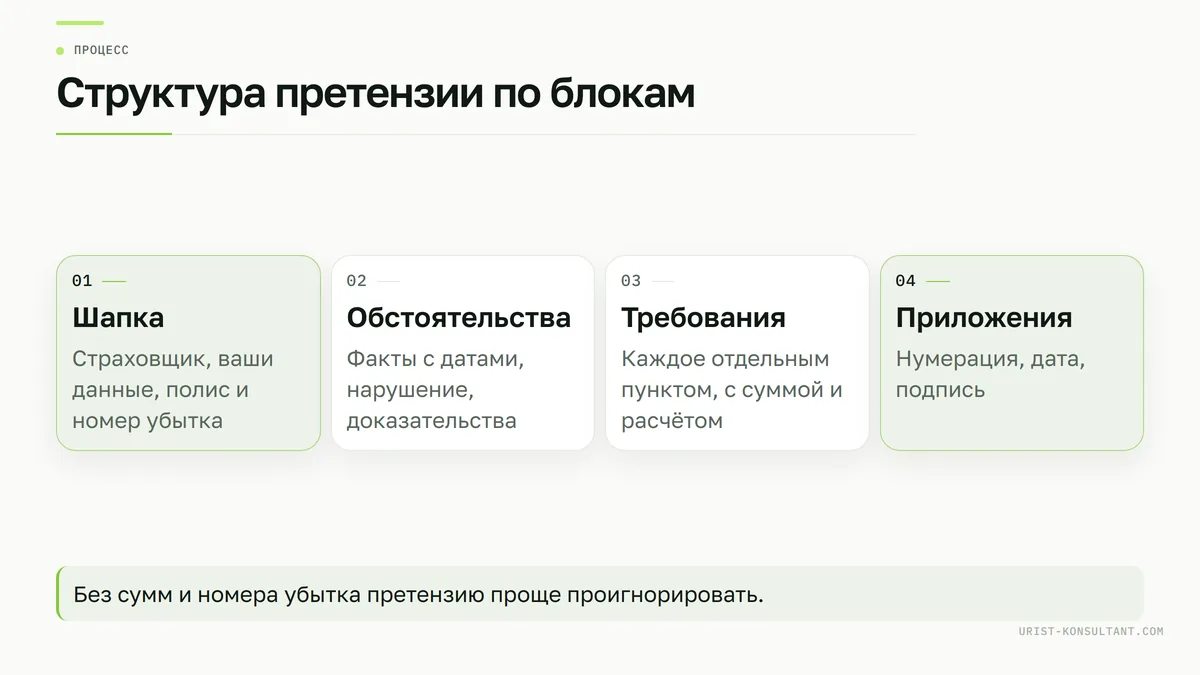
Единой формы нет, но у хорошей претензии одна логика: кто требует, что произошло, на чём основано требование и сколько именно нужно заплатить. Ниже — пример претензии в страховую компанию по ОСАГО по блокам. Это не готовый образец претензии в страховую компанию по ОСАГО: подставьте свои данные и уберите пункты, которые к вам не относятся.
Шапка и данные сторон
В шапке укажите полное наименование страховщика и адрес филиала, куда подаёте претензию, свои ФИО, адрес и телефон, номер полиса ОСАГО и номер убытка. Номер убытка — главное: по нему претензию найдут и привяжут к делу.
В ПАО «[наименование страховщика]», [адрес филиала]. От [ФИО], [адрес], тел. [номер]. Полис ОСАГО [серия и номер], убыток № [номер]. Претензия (заявление в порядке ст. 16.1 Закона об ОСАГО).
Обстоятельства: ДТП, заявление, ответ страховщика
Перечислите факты с датами, по порядку и без эмоций. Фразы вроде «страховая нагло обманула» не помогают, а читать претензию мешают. Затем коротко объясните, в чём нарушение, и сошлитесь на доказательство: экспертизу, отказ СТОА, просрочку.
[Дата] произошло ДТП с участием моего автомобиля [марка, госномер]. [Дата] я подал заявление о страховом возмещении и предоставил автомобиль на осмотр. [Дата] вы выплатили [сумма] руб. По заключению независимой экспертизы [организация, номер, дата] стоимость восстановительного ремонта составляет [сумма] руб. Выплата занижена на [сумма] руб. Направление на ремонт мне не выдано, согласия на денежную форму возмещения я не давал.
Требования с конкретными суммами
Каждое требование — отдельным пунктом, с суммой и расчётом. Требование без суммы страховщику проще проигнорировать, а финансовому уполномоченному сложнее его проверить.
Прошу в течение 10 календарных дней: 1) доплатить страховое возмещение [сумма] руб.; 2) возместить расходы на независимую экспертизу [сумма] руб.; 3) выплатить неустойку за период с [дата] по [дата]: [сумма недоплаты] × 1% × [число дней] = [сумма] руб.; 4) выплатить утрату товарной стоимости [сумма] руб. Денежные средства прошу перечислить по реквизитам в приложении.
Приложения, дата, подпись
В конце пронумеруйте приложения, поставьте дату и подпись. Если подписывает представитель, укажите доверенность и приложите её копию.
Частые ошибки, из-за которых претензию приходится переделывать:
- нет номера убытка или полиса;
- нет сумм — только «прошу пересмотреть решение»;
- требования к виновнику ДТП смешаны с требованиями к страховщику;
- не заявлены неустойка и расходы на экспертизу, хотя для них были основания;
- не указана форма возмещения, на которой вы настаиваете: ремонт или деньги.
Как подать претензию и доказать, что она получена
Способ подачи выбирайте такой, чтобы потом можно было доказать дату получения:
- Лично в офисе страховщика. Возьмите два экземпляра и попросите поставить на вашем отметку о приёме с датой и подписью сотрудника.
- Почтой. Отправьте ценное письмо с описью вложения и уведомлением о вручении. Опись подтверждает, что именно лежало в конверте.
- Через личный кабинет страховщика. Сохраните скриншоты отправки, номер обращения и все ответы.
Для расчёта 10-дневного срока важна дата, когда страховая получила претензию: отметка о приёме, дата в уведомлении о вручении или день, когда страховщик зарегистрировал ваше обращение в личном кабинете.
Если претензию подаёт компания, её подписывает руководитель или представитель по доверенности. Доверенность приложите к претензии: без неё страховщик может сослаться на отсутствие полномочий.
Если страховая отказала или промолчала: финансовый уполномоченный и суд
Если страховщик отказал, заплатил не всё или не ответил в срок, гражданин обращается к финансовому уполномоченному. Для споров по ОСАГО это обязательный шаг: сумма требований по ОСАГО укладывается в предел, при котором закон требует пройти омбудсмена до суда. Обращение подаётся через личный кабинет на сайте финансового уполномоченного или почтой. Приложите претензию, доказательство её получения и ответ страховщика, если он был.
Омбудсмен рассматривает обращение 15 рабочих дней с момента, когда его принял. Если он назначает свою экспертизу, срок может продлиться. Решение вступает в силу через 10 рабочих дней после подписания. Дальше возможны варианты:
- страховщик исполняет решение и платит;
- страховщик обжалует решение в суде;
- вы не согласны с решением и подаёте иск в течение 30 дней после его вступления в силу;
- страховщик не исполняет решение — вы получаете удостоверение для принудительного взыскания.
В суде гражданин может требовать больше, чем у омбудсмена: штраф 50% от суммы, которую страховщик не выплатил добровольно, неустойку, компенсацию морального вреда, судебные расходы, в том числе на представителя.
Иногда спор переходит к виновнику ДТП: когда ущерб больше лимита ОСАГО (400 000 руб. за повреждение имущества) или когда страховщик рассчитался правильно, но реальный ремонт стоит дороже. Требования к виновнику не идут через финансового уполномоченного.
Важно: ни претензия, ни решение омбудсмена, ни суд не гарантируют результат. Исход зависит от доказательств: экспертизы, документов о сроках, переписки со страховщиком и СТОА.
Рыночная стоимость ремонта: когда можно требовать больше, чем по Единой методике
Когда страховщик платит деньгами, он считает сумму по Единой методике Банка России и с учётом износа деталей. На практике такой суммы часто не хватает на ремонт: цены справочников отстают от рынка, а износ снижает сумму ещё больше.
Основная форма возмещения по ОСАГО для легковых машин граждан — ремонт на СТОА. Если страховщик без законных оснований не организовал ремонт и сам заменил его деньгами, по судебной практике можно требовать убытки по рыночным ценам без учёта износа. Суды здесь опираются на постановление Пленума Верховного суда № 31 от 8 ноября 2022 года. Это требование лучше заявить уже в претензии: укажите, что согласия на деньги вы не давали, и потребуйте убытки по рыночной стоимости ремонта.
Доказательства для такого требования:
- экспертиза стоимости ремонта по рыночным ценам региона;
- ваше заявление, где выбран ремонт, а не деньги;
- отказ СТОА или уведомление страховщика, что ремонт невозможен;
- переписка, из которой видно, что вам не предложили другую станцию.
Разницу сверх лимита ОСАГО страховщик не платит — её требуют с виновника ДТП по статье 1072 ГК РФ. Поэтому, когда автоюристы взыскивают рыночную стоимость по ОСАГО, они начинают с правильной претензии: если в ней нет требования об убытках по рыночным ценам и нужных доказательств, на следующих этапах обосновать его труднее.
Когда стоит подключить автоюриста по ОСАГО
Многие споры можно решить самостоятельно, и автоюрист ОСАГО нужен не в каждом деле. Вы, скорее всего, справитесь сами, если страховщик просто пропустил срок выплаты или вы требуете доплату по готовой независимой экспертизе.
Документы лучше показать юристу, если:
- страховая отказала по трасологии — повреждения якобы не соответствуют ДТП;
- страховщик заменил ремонт деньгами без вашего согласия;
- вы хотите взыскать рыночную стоимость ремонта;
- речь о крупных суммах или ущерб больше лимита ОСАГО;
- у компании несколько убытков по разным машинам.
Автоюрист по ОСАГО проверяет сроки, считает требования и неустойку, готовит претензию и обращение к финансовому уполномоченному, а если нужно — ведёт дело в суде. Если хотите, чтобы юрист по теме оценил вашу ситуацию, напишите в Telegram, WhatsApp или MAX и пришлите документы: заявление, ответ страховщика, экспертизу. Услуги платные, цену и срок мы согласуем до начала работы. Исход дела никто честно гарантировать не может, но мы скажем, какие у вас шансы и чего не хватает в доказательствах.
Читайте также: как составить претензию продавцу и как правильно составить исковое заявление.
Частые вопросы
Сколько дней страховая рассматривает претензию по ОСАГО?
По закону об ОСАГО — 10 календарных дней, не считая нерабочих праздничных. Срок считается со дня, когда страховщик получил претензию.
Можно ли сразу подать в суд на страховую без претензии?
Нет. Без претензии суд вернёт иск или оставит его без рассмотрения. Гражданину после претензии нужно ещё обратиться к финансовому уполномоченному, компания после претензии идёт в арбитражный суд.
Как подать претензию в страховую: лично, почтой или онлайн?
Подходит любой способ, если вы сможете доказать дату получения. Лично — со вторым экземпляром с отметкой о приёме, почтой — ценным письмом с описью и уведомлением, онлайн — через личный кабинет со скриншотами и номером обращения.
Что делать, если страховая не ответила на претензию?
После 10 дней без ответа гражданин может обратиться к финансовому уполномоченному. Приложите претензию и доказательство того, что страховщик её получил. Компания в этом случае подаёт иск в арбитражный суд.
Нужна ли независимая экспертиза для претензии по ОСАГО?
Если вы спорите о сумме — да, без расчёта требование о доплате не обосновано. Если спор о просрочке или о том, что страховщик не организовал ремонт, экспертиза на этапе претензии бывает не обязательна, но для требования о рыночной стоимости ремонта она понадобится.
Можно ли в претензии потребовать неустойку?
Да. Укажите период просрочки и расчёт: 1% от невыплаченной суммы за каждый день. Если страховщик не направил мотивированный отказ в срок, можно требовать и финансовую санкцию — 0,05% от страховой суммы за день.